房東收租要繳什麼稅?月租 2 萬算給你看:租金所得、房屋稅、地價稅,公益出租人省最多
房東收租要注意 3 種稅:◆租金所得:可以直接扣 43% 必要費用,月租 2 萬一年約 13.68 萬計入所得。◆房屋稅:租金照實申報 1.5%~2.4%;沒申報 2%~4.8%;當公益出租人可以用 1.2%。◆地價稅:一般出租千分之十起;公益出租人可以用千分之二。公益出租人的租金,每屋每月 1.5 萬以內還免所得稅。
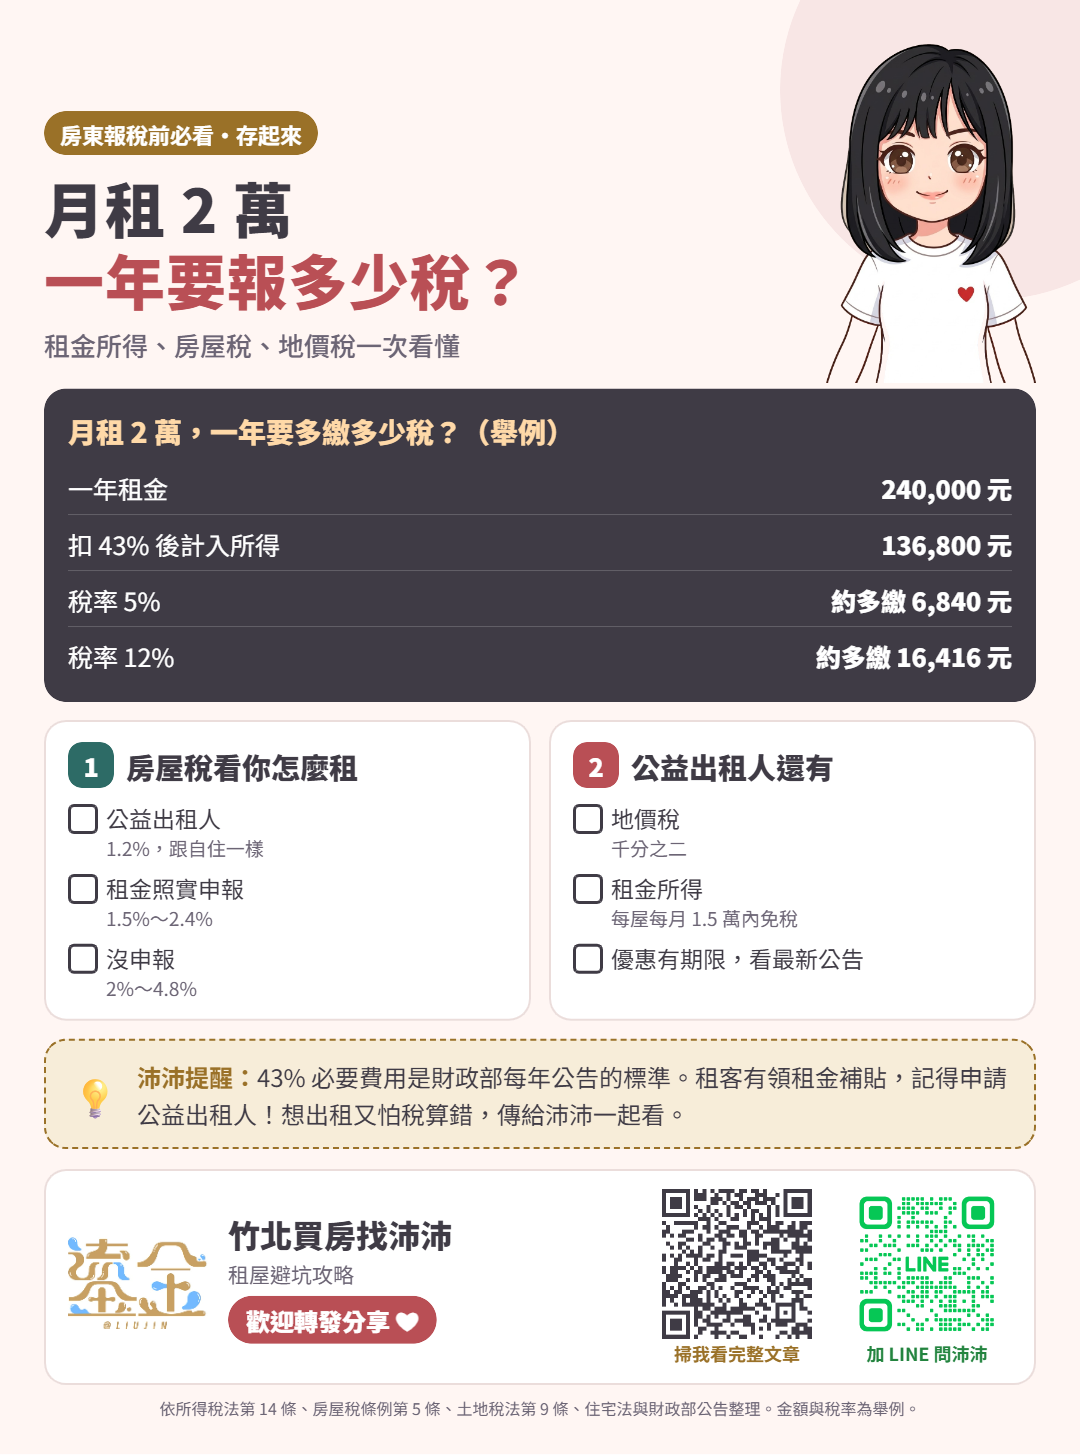
一張圖看懂(歡迎轉發分享)
先搞懂這幾個詞
- 租賃所得
- 把房子租給別人收到的租金,屬於綜合所得的一種,每年 5 月報稅時要申報。
- 必要損耗及費用
- 出租房子會有折舊、修繕等成本,財政部每年公告一個比例讓房東直接扣除,近年是租金收入的 43%。也可以拿單據核實列舉。
- 押金設算租金
- 所得稅法規定,收了押金,要按當地銀行一年期存款利率算出一筆「利息」,也算進租賃收入。金額通常不大,但要一起申報。
- 公益出租人
- 把房子租給領有政府租金補貼的租客,經主管機關認定的房東。可以享有所得稅、房屋稅、地價稅三種優惠。
為什麼會發生這個問題?
很多房東以為只要沒開發票就不用報稅,其實租金收入屬於所得稅法第 14 條的「租賃所得」,每年都要併入綜合所得申報。
好消息是,不用把整筆租金都算成所得。財政部每年公告的必要損耗及費用標準,近年是租金收入的 43%,不用附單據就能直接扣;修繕、折舊等實際花費比較多的,也可以拿單據核實列舉。
持有稅也會變:房子拿去出租,房屋稅依房屋稅條例分成三種稅率。租金照當地一般租金標準申報的,1.5%~2.4%;沒有照實申報的,2%~4.8%;如果是公益出租人,可以跟自住一樣用 1.2%。地價稅出租一般不能用自用住宅千分之二,但公益出租人依住宅法可以用千分之二。
實際狀況或數字試算
月租 2 萬,一年要多繳多少所得稅?(費用率以當年度財政部公告為準,稅率為舉例)
| 項目 | 金額 |
|---|---|
| 一年租金 | 240,000 元 |
| 扣 43% 必要費用後,計入綜合所得 | 136,800 元 |
| 你的稅率 5%,要多繳 | 約 6,840 元 |
| 你的稅率 12%,要多繳 | 約 16,416 元 |
| 你的稅率 20%,要多繳 | 約 27,360 元 |
同樣收 24 萬租金,薪水越高、稅率越高的房東,要繳的稅越多。另外依所得稅法,有收押金的,還要按一年期存款利率算一筆租金收入(押金 4 萬一年只有幾百元,金額不大,但規定要一起申報)。實際修繕、折舊花費比較多的,可以改用單據核實列舉。
同一間房子,房屋稅、地價稅差多少?(房屋現值 60 萬、申報地價 300 萬為舉例;實際稅率依縣市規定)
| 情況 | 房屋稅 | 地價稅 |
|---|---|---|
| 自住 | 1.2%:7,200 元 | 千分之二:6,000 元 |
| 公益出租人(租給領租金補貼的租客) | 1.2%:7,200 元 | 千分之二:6,000 元 |
| 出租,租金照一般租金標準申報 | 1.5%~2.4%:9,000~14,400 元 | 千分之十起:30,000 元起 |
| 出租,沒有照實申報 | 2%~4.8%:12,000~28,800 元 | 千分之十起:30,000 元起 |
當公益出租人,房屋稅、地價稅都跟自住一樣。另外依住宅法,公益出租人的租金收入,每屋每月 1.5 萬元以內免納綜合所得稅,例如月租 2 萬,每月只有超過的 5,000 元要計入。
最容易踩到的坑
- 以為沒開發票就不用報租金收入。
- 忘了押金也要按存款利率設算租金。
- 房子出租了,還用自住、自用住宅稅率,被查到要補稅。
- 租金沒有照實申報,房屋稅被用最高 2%~4.8% 的稅率計算。
- 租給有領租金補貼的租客,卻沒申請公益出租人,白白少了三種優惠。
- 修繕花很多錢,卻沒留單據,只能用 43% 標準扣除。
- 把房子借給親友住沒收錢,以為不用管,可能被依一般租金設算。
建議怎麼做
- 整理一整年的租金收入和押金金額。
- 比較兩種扣除方式:43% 標準,或修繕、折舊、房屋稅、地價稅等單據核實列舉,選扣比較多的。
- 5 月報綜合所得稅時,把租賃所得併入申報。
- 房子開始出租,主動向稅務局申報用途變更,避免日後補稅。
- 租客有領政府租金補貼的,申請成為公益出租人,房屋稅 1.2%、地價稅千分之二、租金每屋每月 1.5 萬內免所得稅。
常見問題
43% 每年都一樣嗎?
公益出租人的房屋稅可以用 1.2% 嗎?
把房子借給爸媽住、沒收租金,也要報嗎?
出租的房子以後要賣,有什麼影響?
相關文章
資料來源與更新日期
- 發布日期
- 2026-11-12
- 最後更新
- 2026-11-12
- 最後查核
- 2026-11-12
- 適用期間
- 公益出租人稅賦優惠依行政院公告延長至 2028 年 6 月 26 日,以主管機關最新公告為準
- 下次查核
- 2027-11-12
- 資料來源
- 全國法規資料庫:所得稅法第 14 條(第五類租賃所得、押金設算、借用設算)
財政部稅務入口網:租賃所得必要損耗及費用說明
全國法規資料庫:房屋稅條例第 5 條(自住與公益出租人 1.2%、照實申報出租 1.5%~2.4%、其他 2%~4.8%)
全國法規資料庫:土地稅法第 9 條(自用住宅用地需無出租)
臺中市政府住宅發展工程處:公益出租人問與答(所得稅、房屋稅、地價稅優惠) - 更新紀錄
- 2026-11-12 新增文章與重點圖卡,沛沛確認上線
看完還是不確定自己的狀況?把你的條件傳給我,我幫你看。
加 LINE 問沛沛